
Почему подросткам нужно говорить о деньгах прямо сейчас, а не «когда вырастет»
Подросток сегодня — это не «будущий взрослый». Это уже участник экономической системы: тратит, заказывает онлайн, донатит, играет с внутриигровыми покупками, оформляет подписки. Но делает всё это чаще всего без базовых знаний.
Если мы не объясняем, как устроены деньги, это делает реклама, TikTok и случайные блогеры. В итоге — кредиты ради айфона, микрозаймы ради шмоток и полный ноль в планировании.
Финансовая грамотность для подростков — это не про «стань инвестором к 16». Это про то, чтобы твой ребёнок не повторил наши ошибки: жизнь «в ноль», кредиты на ерунду, вечное «куда делась зарплата».
Перейдём к практике.
---
Базовая настройка мышления: деньги — не табу и не магия
Отключаем режим «деньги — взрослая тема»
Первая задача — снять ореол таинственности. Деньги — это инструмент, а не «нервная тема родителей».
Что важно сделать:
- Говорить вслух о типичных расходах семьи: еда, транспорт, аренда, коммуналка. Без драм.
- Отвечать на вопрос «сколько ты зарабатываешь» в цифрах, а не «достаточно / мало».
- Объяснять, сколько стоит ошибка: штраф, пеня, просрочка, импульсивная покупка.
Когда ребёнок видит реальные числа, «деньги» из абстракции превращаются в систему.
Вводим понятия как в технике: чётко и без воды
Подростки хорошо понимают технический язык. Пользуйся этим.
Разложи по полочкам базовые термины:
- Доход — входящий денежный поток.
- Расход — исходящий поток.
- Кэшфлоу — разница между входящим и исходящим потоком за период.
- Актив — то, что потенциально приносит деньги или экономит их.
- Пассив — то, что только требует денег.
И сразу показываем парадокс:
- Дорогой телефон может быть активом, если подросток на нём монтирует видео на заказ.
- И тем же самым пассивом, если это только игрушка и повод понтоваться.
---
Нестандартный старт: не с «копилки», а с личного «финансового сервера»
Заводим «личный финансовый аккаунт», а не банальную копилку
Копилка — это 90-е. Подростку ближе логика «аккаунта»:
1. Вместо банки — дебетовая карта + приложение (детская/юношеская).
2. Вместо «кинуть мелочь» — учёт транзакций и простая аналитика.
3. Вместо «коплю на что-то» — финансовый план с датой и суммой.
Обучение финансовой грамотности для школьников онлайн удобно начинать именно с разборов реальных операций в банке: показать, что такое выписка, статус операции, автоплатёж, комиссию.
---
Как научить подростка обращаться с деньгами: модель «договор, а не подачка»
Карманные деньги как симулятор зарплаты
Самая большая ошибка взрослых — хаотичные переводы «по запросу». Подросток в такой системе не может рассчитывать бюджет, потому что правила меняются каждый день.
Нестандартный, но рабочий подход: оформите карманные деньги как контракт.
Обсудите:
- периодичность (раз в неделю/раз в месяц),
- фиксированную сумму,
- что входит в эту сумму (перекусы, развлечения, подписки и т.д.),
- что оплачивают родители отдельно (проезд, учеба, секции).
И придерживайтесь договора. Если подросток всё потратил в первые дни — это не повод срочно докидывать, а важный урок: бюджеты не резиновые.
---
Как научить ребёнка планировать бюджет и копить деньги без скучных лекций
Мини-бюджет в формате «панели управления»
Подростку проще воспринимать бюджет как интерфейс игры или приложения. Используйте эту метафору.
Предложи структуру:
- Обязательные расходы (минимальная конфигурация системы): проезд, школьные затраты, базовая еда.
- Переменные расходы (модули по желанию): развлечения, фастфуд, игры, донаты.
- Фонд накопления (резервный модуль): на крупную цель или непредвиденные расходы.
Практический приём:
- Взять реальную сумму карманных денег.
- Вместе распределить проценты:
- 50–60% — обязательные/базовые,
- 20–30% — развлечения,
- 10–20% — накопления.
- Через месяц разобрать, где факт разошёлся с планом и почему.
Нестандартное решение: «налог на импульсивные покупки»
Вводим игровой протокол:
- Любая незапланированная покупка дороже, например, 500 рублей — облагается «самоналогом» 10–20%, который уходит в накопления.
- Подросток сам переводит эти проценты на свой накопительный «подсчёт» в приложении.
Так каждая импульсивная покупка автоматически подкармливает финансовую подушку, а не только прожирает деньги.
---
Уроки финансовой грамотности для детей и подростков: делаем из теории квест
Семейные мини-кейсы вместо нудных лекций
Сухая теория не заходит. Работают кейсы и симуляции:
- «У тебя 2 000 рублей и список желаний на 5 000. Что купим, а что отложим? Почему?»
- «Ты хочешь подписку на сервис за 399 ₽ в месяц. Посчитаем общую стоимость за год и сравним с разовой покупкой аналога».
- «Тебе предлагают рассрочку без переплаты. Где подвох? Разбираем».
Это и есть твои домашние уроки финансовой грамотности для детей и подростков, даже если вы не открываете учебник.
Финансовые челленджи вместо нравоучений
Предложи подростку испытания с конкретной метрикой:
- «За месяц снизить спонтанные траты на 20% и при этом не чувствовать себя «лишённым всего».»
- «За три месяца собрать сумму на крупную цель без помощи родителей сверху оговорённого бюджета.»
- «Неделя без донатов в игры с анализом, реально ли это что-то изменило в удовольствии от игры.»
Подростки любят измеримые вызовы, а не абстрактные «будь экономным».
---
Финансовая грамотность для подростков курсы: как выбирать и не выбросить деньги
Онлайн-формат, который реально работает
Сейчас море предложений вроде «финансовая грамотность для подростков курсы за 3 дня». Критерии адекватного курса:
- Много практики: задания с реальными тратами, кейсами, расчётами.
- Примеры из их мира: подписки, игры, маркетплейсы, блогерство.
- Возможность вести свой мини-проект: бюджет, накопления, первые заработки.
Обучение финансовой грамотности для школьников онлайн удобно тем, что ребёнок может сразу применить приёмы: настроить приложение, изменить привычки трат, завести накопительный счёт. Главное — не платить за красивые презентации без практики.
---
Заработок подростка: ранний доход без романтизации «миллионов в 16»
Доход как лаборатория, а не гонка за суммой
Финансовая грамотность — это не только экономия, но и создание потоков доходов. Здесь важно не завышать ожидания, а сформировать правильную логику:
- Деньги = результат полезности, а не просто времени.
- Чем выше навык/компетенция, тем выше ставка.
- Бесплатный опыт иногда выгоднее микрозаработка, если даёт компетенцию.
Идеи «лабораторных работ»:
- Монтаж коротких роликов для одноклассников/малого бизнеса.
- Сборка презентаций, оформление резюме, переводы.
- Помощь с техникой, настройкой ПК, мелкими IT-задачами.
- Репетиторство по сильным школьным предметам для младших.
Главное — не толкать «иди зарабатывай любые деньги», а обсуждать, на каких условиях это экологично: время, нагрузка, влияние на учёбу, безопасность.
---
Антиошибки: какие сценарии взрослых стоит разобрать с подростком прямо
Потребкредиты и «рассрочки» под микроскопом
Наши типичные провалы:
- Кредит ради статуса (телефон, машина, отпуск «чтоб не хуже, чем у других»).
- Игнор условий договора — «потом разберусь».
- Просрочка платежей, штрафы, бесконечное рефинансирование.
Разберитесь вместе:
- Чем кредит отличается от рассрочки юридически и по факту.
- Что значит переплата в процентах и в рублях.
- Почему «нулевая рассрочка» может маскировать наценку в цене товара.
Дайте подростку задачу:
> «Найди в интернете предложение с рассрочкой и попробуй просчитать реальную стоимость вещи с учётом всех условий.»
Пусть он сам поймает маркетинг на крючке.
Социальное давление трат: «надо как у всех»
Подростки особенно уязвимы к сравнениям: вещи, телефоны, поездки.
Обсуди технически, без морализаторства:
- Что такое репутационный капитал и чем он отличается от понтов.
- Почему лишний кредит ради статуса снижает финансовую устойчивость.
- Как отличать инвестицию в себя (курсы, книги, техника для работы) от простого самолюбования.
Это тот уровень понимания, который многие взрослые не освоили до сих пор.
---
Практические инструменты: без них всё останется разговорами
Цифровые помощники, которые подростки реально используют
Предложи не сразу «записывать в тетрадку», а использовать привычный формат — приложения и сервисы:
- простое приложение учёта расходов (главное — минимум полей и действий);
- банк с детской картой и наглядной аналитикой;
- напоминания в календаре о регулярных платежах и целях накопления.
И договоритесь: минимум данных — максимум регулярности. Лучше честно фиксировать 3–4 категории расходов, чем один раз сделать идеальный Excel и забыть.
Семейный «финансовый стендап» раз в месяц
Нестандартный формат: короткая встреча, где каждый делится:
- чему научился о деньгах за месяц;
- какая была самая удачная трата;
- какая ошибка стоила денег и что с ней делать дальше.
Без обвинений и «я же говорил». Это нормализует разговоры о деньгах и превращает их в совместный анализ, а не допрос.
---
Если нет времени, но хочешь системности: как встроить финансы в повседневность
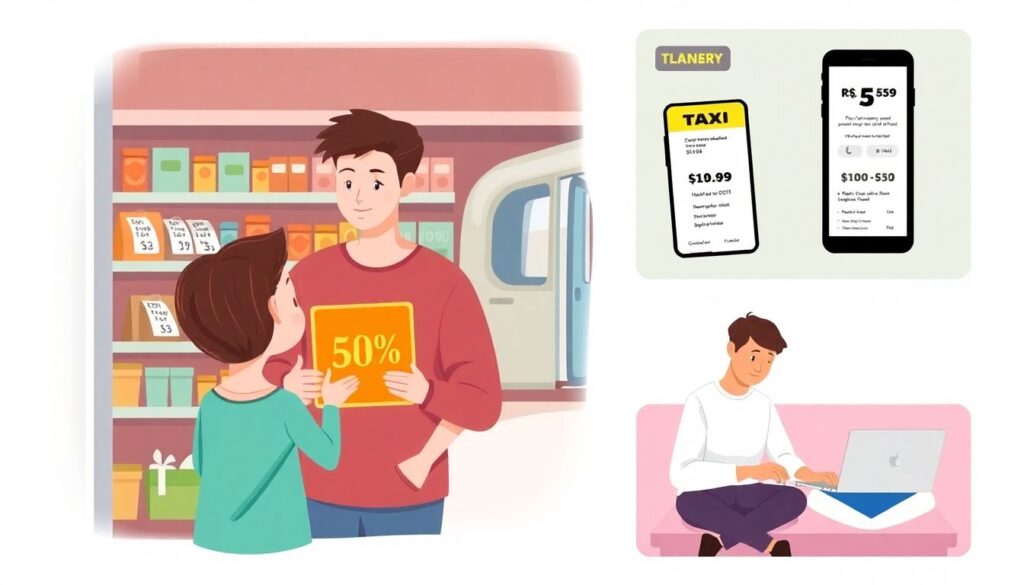
Не обязательно садиться за «официальные занятия». Можно просто комментировать реальность:
- В магазине: обсуждать выбор товара, разницу между скидкой и маркетинговой ловушкой.
- В транспорте: показать затраты на дорогу, сравнить такси и общественный транспорт.
- При оплате подписки: просчитать стоимость годовой подписки против помесячной.
Так из жизни сами собой появляются мини-уроки: финансовая грамотность для подростков перестаёт быть отдельным предметом и становится «операционной системой» мышления.
---
Итог: чему именно учить, если коротко
Если собрать всё в компактный чек-лист, подростку нужны навыки:
- считать не только цену, но и полную стоимость владения (подписки, обслуживание, скрытые комиссии);
- планировать хотя бы простой бюджет и видеть последствия решений;
- отличать активы от пассивов и понимать, зачем нужны накопления;
- читать базовые условия договоров и не нажимать «согласен», не глядя;
- зарабатывать первые деньги безопасно и осознанно.
А тебе — не быть идеальным экспертом. Достаточно честно говорить:
«Я сам/сама делал(а) так-то и обжёгся(лась). Давай попробуем иначе — вместе».
Разговорный формат, реальные цифры, личные примеры и немного «техничного» подхода — и ребёнку будет проще не повторить наши финансовые сценарии.